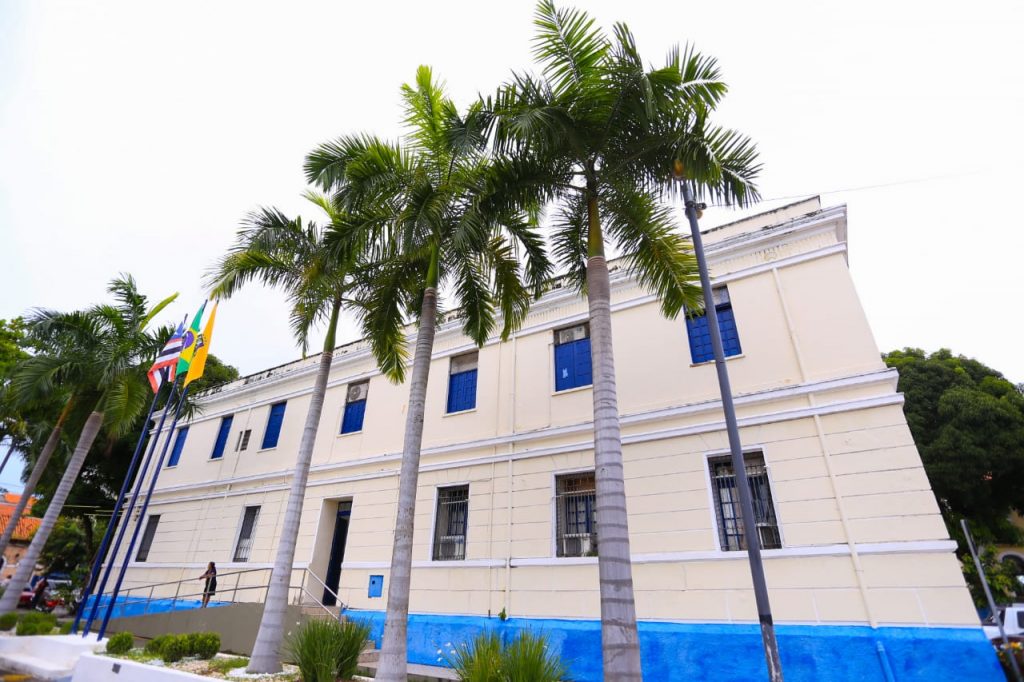
O Tribunal de Contas do Estado (TCE), através da Secretaria de Fiscalização, desde o dia 10 de agosto, realizou fiscalizações e auditoria destinada a apurar pendências no pagamento de contribuições previdenciárias na Câmara Municipal de São Luís.
As denúncias incluem desproporção efetivos e comissionados; burla ao concurso público; aprovados não convocados; deficiências de transparência; acesso restrito a atos normativos; vício formal no PCCV e a necessidade de exame direto da folha.
Dentre os objetivo, foi apurarado o dado a divulgação realizada pelo Instituto de Previdência e Assistência do Município (IPAM), segundo o qual está em aberto os valores de R$ 9,77 milhões. De acordo com o IPAM, o passivo de R$ 9,77 milhões diz respeito a contribuições patronais que ainda não teriam sido pagas.
Os auditores do TCE então foram verificar os pagamentos feitos pela Câmara, os valores que deixaram de ser repassados e as medidas adotadas para regularizar as pendências previdenciárias.
Durante a fiscalização foi checado o exame da folha de pagamento, dos vínculos funcionais e das bases legais das nomeações na Câmara Municipal, com foco na relação entre servidores efetivos e cargos em comissão.
Os relatórios de auditores identificaram um cenário de desproporção de pessoal, preterição de aprovados e irregularidades no PCCV.
As apurações no poder legislativo municipal também possui outra linha de investigação que foi instaurada a partir de uma denúncia anônima apresentada por um cidadão, com foco na análise da folha de pagamento, na legalidade das nomeações e no cumprimento da proporcionalidade entre servidores efetivos e comissionados.
A representação apresentada pelo IPAM apontou cinco irregularidades, dentre elas: Inadimplemento do Acordo CAPREV nº 710/2020; descumprimento das obrigações financeiras e operacionais estabelecidas no acordo de compensação previdenciária firmado entre a Câmara e o IPAM; ausência de repasses das contribuições previdenciárias; descumprimento do Termo de Ajustamento de Conduta (TAC) firmado para regularização das pendências previdenciárias; ausência de informações analíticas da Folha de Pagamento; dificuldade para determinar o valor real do passivo previdenciário opacidade nos registros contábeis e de pessoal que impedia a apuração do montante total devido ao IPAM.
Concursados não convocados
O quadro da Câmara registra um volume elevado de cargos em comissão superior aos limites previstos no artigo 37, inciso V, da Constituição Federal, o que sinaliza o uso indiscriminado de nomeações sem concurso público para funções que não se restringem à direção, chefia e assessoramento.
Preterição de aprovados em concurso público enquanto o órgão preenche cargos de atribuições equivalentes por meio de indicações comissionadas. A prática contraria o entendimento fixado pelo Supremo Tribunal Federal (Súmula 15) e pelo Superior Tribunal de Justiça.
Possíveis penalidades
Com a auditoria e fiscalização, a Câmara Municipal pode receber sanções como nulidade das nomeações e as irregularidades pode exigir a devolução de valores ao erário.
No âmbito jurídico, o órgão pode receber ações movidas por candidatos preteridos e a questionamentos sobre a inconstitucionalidade do PCCV. Por fim, a exposição dos dados gera severos danos à imagem institucional e ao controle social do Poder Legislativo.